Reestruturação financeira
Como sair do rotativo: quitar dívida cara com garantia de imóvel
Rotativo a 12% ao mês contra 1,19% + IPCA no home equity. A conta na ponta do lápis e o passo a passo para unificar tudo.
Equipe JBF Capital5 min de leitura
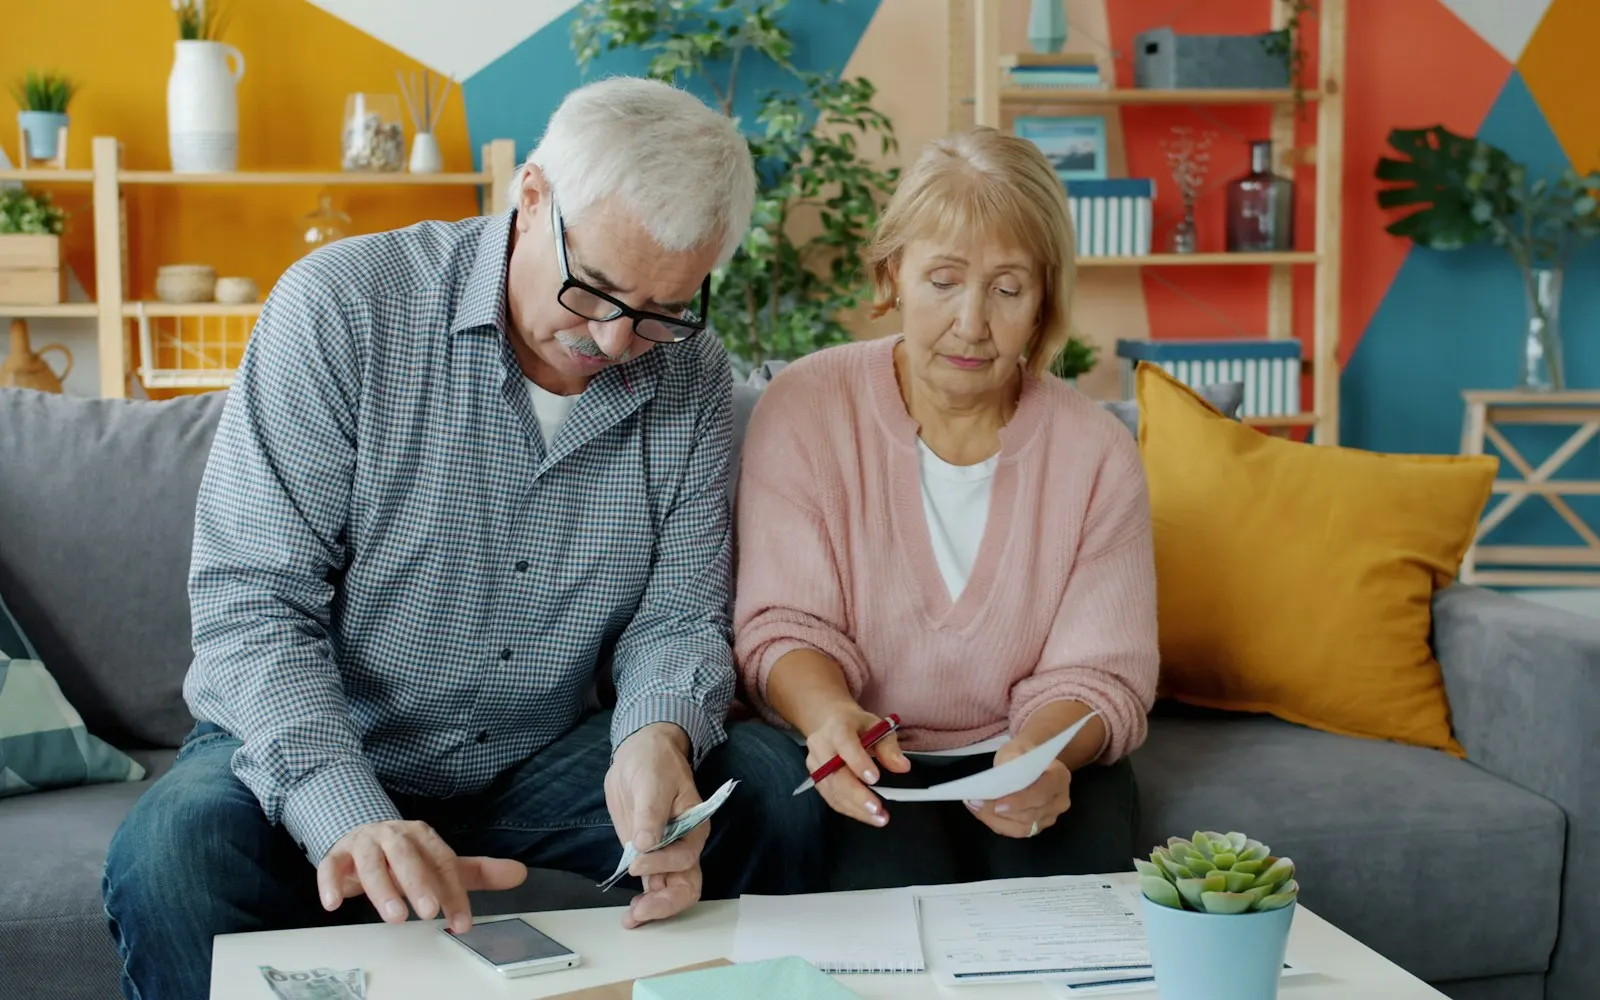
Quem entra no rotativo do cartão ou no cheque especial descobre rápido: a dívida cresce mais depressa do que a capacidade de pagar. Com juros acima de 12% ao mês, uma dívida de R$ 100 mil vira R$ 200 mil em pouco mais de seis meses. Este artigo mostra como o crédito com garantia de imóvel interrompe esse ciclo.
Por que as dívidas de banco são tão caras
Linhas sem garantia, como cartão, cheque especial e empréstimo pessoal, são precificadas pelo risco de calote. O banco não tem nada além da sua promessa de pagar, então cobra caro de todos para cobrir os que não pagam.
No home equity a lógica se inverte. O imóvel é a garantia, o risco cai e a taxa acompanha: a partir de 1,19% ao mês.
A conta na ponta do lápis
| Linha de crédito | Taxa mensal de referência | Juros no primeiro mês sobre R$ 300 mil |
|---|---|---|
| Cartão rotativo | 12,55% | R$ 37.650 |
| Cheque especial | cerca de 8% | R$ 24.000 |
| Empréstimo pessoal | 4% a 6% | R$ 12.000 a R$ 18.000 |
| Crédito com garantia de imóvel | 1,19% | R$ 3.570 |
A diferença não é de alguns pontos. É de dez vezes. Em um contrato de 240 meses, isso representa centenas de milhares de reais.
Como funciona a unificação
- Levantamos todas as dívidas: cartões, cheque especial, empréstimos, fornecedores, tributos.
- Cotamos o crédito nos fundos parceiros no valor necessário para quitar tudo de uma vez.
- O recurso cai na sua conta e você liquida os credores.
- A partir daí, existe uma única parcela, com valor e data fixos, e até 3 meses de carência para reorganizar o caixa.
E se eu estiver negativado?
Na maioria dos casos, a operação continua viável. Os fundos analisam o imóvel e a capacidade de pagamento, não apenas o score. Muitas vezes, parte do próprio crédito é usada para regularizar as pendências que geraram a restrição.
Quando não faz sentido
Se as dívidas são pequenas em relação ao patrimônio, ou se o imóvel está abaixo do piso de R$ 400 mil, o home equity pode não ser a ferramenta certa. Uma boa assessoria diz isso na pré-qualificação, antes de qualquer custo.
Escrito por
Equipe JBF Capital
Assessoria especializada em crédito com garantia de imóvel. Cotamos cada operação em até 4 fundos parceiros e acompanhamos o cliente durante todo o contrato.
Próximo passo
Simule seu crédito com garantia de imóvel.
Sem custo, sem compromisso e sem consulta ao SPC/Serasa nesta etapa.
Continue lendo
Educação financeira8 min
O brasileiro tem patrimônio, mas usa o crédito mais caro do mercado
Por que tanta gente com imóvel quitado recorre ao rotativo do cartão, e o que o medo de perder o imóvel tem a ver com isso.
Home equity9 min
Crédito com garantia de imóvel: o guia completo para 2026
O que é, quanto libera, quem consegue contratar, como funciona o processo e o que conferir antes de assinar.
Home equity4 min
Posso usar um imóvel ainda financiado como garantia?
Depende do saldo devedor, e, muitas vezes, a resposta honesta é ficar onde você está. Veja quando a conta fecha e quando não fecha.